

El día de hoy, 23 de octubre de 2026, se publicó en el Diario Oficial “El Peruano” el Decreto Supremo No. 020-2026-TR, mediante el cual se declaran días no laborables sujetos a compensación con ocasión de la visita de Su Santidad el Papa León XIV al Perú, que se llevará a cabo del 11 al 16 de noviembre de 2026.
A continuación, respondemos las principales preguntas que deben considerar los empleadores y trabajadores del sector privado:
¿Qué dispone el Decreto Supremo No. 020-2026-TR?
El Decreto Supremo declara días no laborables sujetos a compensación, tanto para los servidores del sector público como para los trabajadores del sector privado, con ocasión de la visita de Su Santidad el Papa León XIV al Perú.
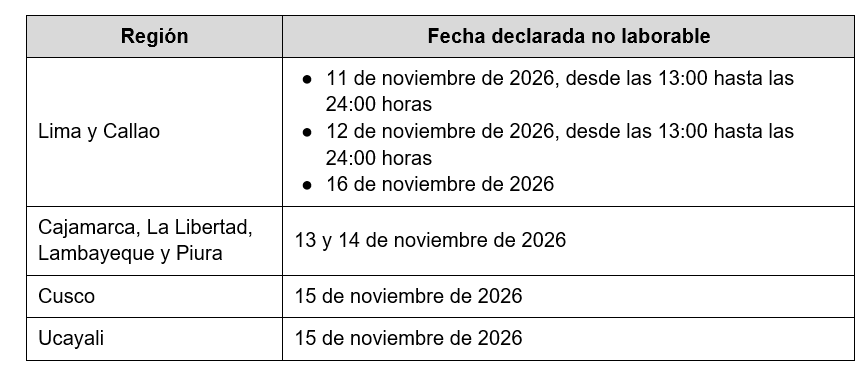
¿Qué días no laborables compensables se aplican a los trabajadores del sector privado?
Los días no laborables sujetos a compensación aplicables a los trabajadores del sector privado se establecen por región, conforme al siguiente detalle:
¿Es obligatorio para las empresas del sector privado acogerse a estos días no laborables?
No. La finalidad de la norma es facilitar la participación de los trabajadores en las actividades por la visita del Papa León XIV. En este sentido, las empresas privadas podrán acogerse a la medida, siempre que haya acuerdo expreso entre trabajadores y empleador. De no haber acuerdo entre las partes, ello será definido por el empleador. Así, si se define no tomar los días, no habrá necesidad de disponer una compensación. En cambio, si se determina acogerse a los días no laborables, se deberá suscribir los acuerdos en los que, además, se defina cómo se realizará la compensación.
¿Cómo se compensan las horas dejadas de laborar?
En el acuerdo previo entre el empleador y sus trabajadores se debe establecer la forma en que se hará efectiva la recuperación de las horas dejadas de laborar durante el respectivo día no laborable. A falta de acuerdo, la forma de compensación la decide el empleador.
¿Estos días no laborables afectan el cómputo de los plazos tributarios?
No. Para fines tributarios, los días no laborables sujetos a compensación establecidos en el Decreto Supremo son considerados días hábiles.
¿Qué ocurre con las empresas que prestan servicios indispensables para la comunidad?
Las entidades y empresas sujetas al régimen laboral de la actividad privada que brindan servicios de especial relevancia para la comunidad están facultadas para determinar los puestos de trabajo excluidos de los días no laborables compensables y los trabajadores que continúan laborando, a fin de garantizar la provisión de servicios a la comunidad.
Se consideran servicios de especial relevancia: servicios sanitarios y de salubridad, limpieza y saneamiento, electricidad, agua, desagüe, gas y combustible, sepelios, comunicaciones y telecomunicaciones, transporte, pesca, puertos, aeropuertos, terrapuertos, establecimientos de hospedaje, restaurantes, seguridad, custodia, vigilancia, empresas del sistema financiero y otros servicios financieros, y traslado de valores y expendio de víveres y alimentos.
Recomendaciones para las empresas
Recomendamos a las empresas del sector privado adoptar, entre otras, las siguientes acciones:
- Evaluar si se acogerán o no a los días no laborables compensables y, de ser el caso, suscribir oportunamente el acuerdo con los trabajadores.
- Definir en dicho acuerdo la forma de recuperación de las horas dejadas de laborar y, a falta de acuerdo sobre ello, comunicar oportunamente la forma de recuperación que determine la empresa.
- En el caso de empresas que prestan servicios indispensables, identificar y comunicar los puestos de trabajo excluidos y los trabajadores que continuarán laborando.
- Tener presente que, para fines tributarios, estos días son considerados hábiles.